Série 360
Avancement d’hoirie et donation
Transmettre une partie de son patrimoine de son vivant permet souvent d’aider ses proches au moment où ils en ont le plus besoin. Mais une donation ou un avancement d’hoirie n’est jamais un simple transfert d’argent. Ces opérations peuvent entraîner des conséquences importantes sur l’équilibre entre héritiers, le partage futur de la succession et la fiscalité applicable.
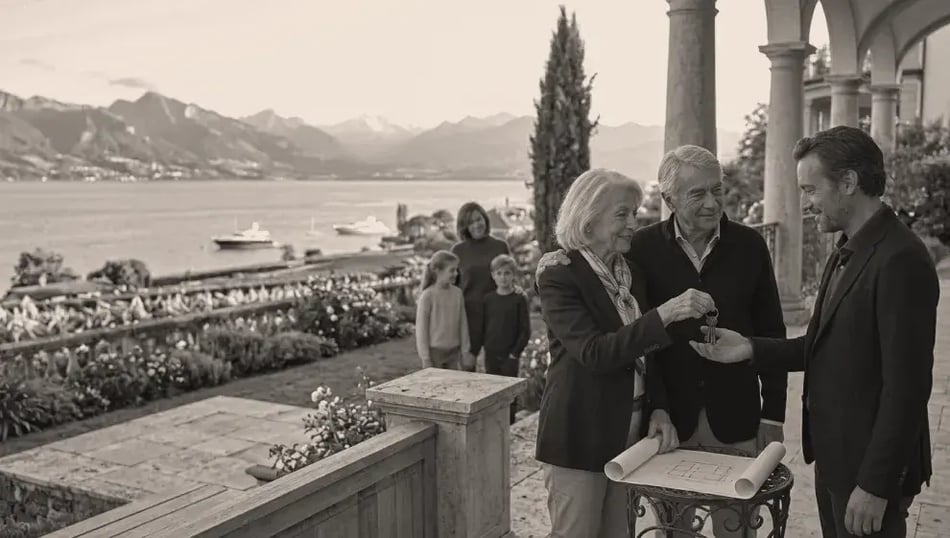
Pourquoi transmettre une partie de son patrimoine de son vivant ?
La transmission du patrimoine ne se limite pas au moment du décès.
Dans la pratique, de nombreux parents souhaitent aider leurs enfants lorsqu’ils en ont réellement besoin. Cette démarche répond souvent à une réalité simple : les besoins les plus importants des enfants apparaissent généralement à une période où les parents sont encore en vie.
C’est souvent le cas lorsqu’il s’agit :
-
d’acquérir un premier logement ;
-
de financer une formation ;
-
de créer ou reprendre une entreprise ;
-
de faire face à une étape importante de la vie ;
-
d’aider une génération plus jeune à concrétiser un projet.
Une aide financière accordée à 30 ou 40 ans peut parfois avoir davantage d’impact qu’une transmission identique reçue plusieurs décennies plus tard.
La transmission anticipée permet également d’intégrer progressivement les enfants ou certains proches dans la gestion du patrimoine familial. Elle doit toutefois être mise en œuvre avec prudence.
Avant d’aider les générations suivantes, il est essentiel de préserver sa propre sécurité financière, notamment à l’approche de la retraite.
Quelle est la différence entre une donation et un avancement d’hoirie ?
Ces deux notions sont souvent utilisées comme des synonymes.
Pourtant, elles répondent à des logiques différentes et ne produisent pas nécessairement les mêmes effets lors de la succession.
Comprendre cette distinction permet d’éviter les malentendus et certaines tensions familiales futures.
-
L'avancement d'hoirie : une avance sur l'héritage futur
L'avancement d'hoirie correspond à un bien ou à une somme d'argent transmis à un héritier légal de son vivant, en anticipation de sa future part successorale. Autrement dit, il ne s'agit pas d'un cadeau totalement indépendant de la succession.
La logique est la suivante : l'enfant reçoit aujourd'hui une partie de ce qu'il aurait de toute façon reçu lors de la succession.
L'avancement d'hoirie est donc généralement pris en compte lors du partage successoral.
Exemple
Un couple a deux enfants. À 35 ans, leur fils souhaite acheter son premier appartement. Ses parents lui versent CHF 200'000 afin de compléter ses fonds propres.
Aucune aide comparable n'est accordée à sa sœur.
Le jour où la succession sera ouverte, cette aide sera intégrée dans les calculs afin de préserver l'égalité entre les héritiers.
-
La donation : un transfert de patrimoine sans contrepartie
Une donation consiste à transférer volontairement un bien ou une somme d'argent à une autre personne sans contrepartie équivalente.
Une donation peut être réalisée en faveur :
-
d'un enfant ;
-
d'un autre membre de la famille ;
-
d'un concubin ;
-
d'une fondation ;
-
ou de toute autre personne.
Contrairement à l'avancement d'hoirie, une donation n'est pas forcément destinée à être imputée sur une future part successorale.
Toutefois, même lorsqu'une donation est réalisée, les règles relatives aux réserves héréditaires continuent de jouer un rôle important.
-
Pourquoi cette distinction est-elle si importante ?
Parce que les conséquences au moment de la succession peuvent être différentes.
Un parent peut souhaiter :
-
aider un enfant tout en préservant l'égalité entre ses descendants ;
-
favoriser un enfant dans les limites prévues par la loi ;
-
protéger une personne extérieure à la famille ;
-
soutenir son partenaire de concubinage.
Chaque situation nécessite des mécanismes juridiques différents. Il est donc important de clarifier cette intention pour éviter de potentiels conflits plusieurs années plus tard.
Comment les donations sont-elles prises en compte lors de la succession ?
La notion centrale à comprendre est celle du rapport successoral.
Le rapport successoral vise à maintenir une certaine équité entre héritiers lorsque des avantages ont déjà été reçus du vivant du parent.
Le principe du rapport successoral
Lors de la succession, certains avantages accordés du vivant du défunt à un héritier peuvent être réintégrés dans le calcul du partage.
L’objectif n’est pas de récupérer physiquement les fonds déjà transmis.
Il s’agit simplement de rétablir l’équilibre lors de la répartition finale du patrimoine.
Exemple
Patrimoine restant au décès : CHF 800'000
Deux enfants.
L'un d'eux a déjà reçu CHF 200'000 sous forme d'avancement d'hoirie.
La masse de référence servant au calcul est alors de CHF 1'000'000.
Chaque enfant devrait théoriquement recevoir CHF 500'000.
L’enfant ayant déjà bénéficié de CHF 200'000 recevra donc une part successorale réduite afin de préserver l’égalité entre héritiers.
Que se passe-t-il lorsqu'un bien immobilier est transmis ?
Les transmissions immobilières méritent une attention particulière.
Imaginons qu'un terrain ou une maison soit transmis à un enfant à titre d'avancement d'hoirie.
Vingt ans plus tard, la valeur du bien a fortement augmenté. Quelle valeur faut-il retenir lors de la succession ?
Dans certaines circonstances, l'évolution de la valeur du bien devra être prise en compte lors du partage successoral, ce qui peut avoir un impact financier considérable sur l'équilibre entre héritiers.
C'est l'une des raisons pour lesquelles les transmissions immobilières devraient être accompagnées d'une réflexion patrimoniale approfondie.
Peut-on avantager un enfant par rapport aux autres ?
Oui, mais dans certaines limites.
La réforme du droit successoral entrée en vigueur en 2023 a augmenté la liberté de disposition du patrimoine en élargissant la quotité disponible. Il est donc possible, dans certaines situations, de favoriser un enfant ou une autre personne.
Cette liberté reste toutefois limitée par les réserves héréditaires des héritiers protégés.
La question n’est pas toujours celle de l’égalité parfaite. Dans certaines situations, les familles recherchent plutôt une certaine équité.
Par exemple :
-
un enfant reprend l’entreprise familiale ;
-
un enfant a déjà bénéficié d’un soutien important ;
-
un enfant présente des besoins particuliers.
Ces situations nécessitent souvent une réflexion patrimoniale approfondie.
Donation ou prêt familial : quelle solution choisir ?
Lorsqu'un enfant a besoin d'un soutien financier important, une autre solution mérite parfois d'être envisagée : le prêt familial.
Contrairement à une donation ou à un avancement d'hoirie :
-
le bénéficiaire doit en principe rembourser les fonds ;
-
les parents conservent une créance ;
-
davantage de flexibilité est maintenue.
Le prêt familial peut être intéressant lorsqu’un enfant souhaite acquérir un logement ou financer un projet tout en préservant l’équilibre successoral.
Dans certaines situations, cette solution permet également de mieux protéger les parents si leurs besoins financiers évoluent ultérieurement.
Et si les parents ont besoin de cet argent plus tard ?
C'est probablement l'une des erreurs les plus fréquentes.
Par générosité, certains parents transmettent une partie importante de leur patrimoine sans avoir pleinement mesuré leurs besoins futurs.
Or personne ne connaît avec certitude :
-
sa durée de vie ;
-
l'évolution de ses dépenses ;
-
ses futurs besoins médicaux ;
-
ou le coût potentiel d'une prise en charge.
Une transmission anticipée doit donc toujours être précédée d'une réflexion globale sur la prévoyance et la retraite.
Avant d'aider leurs enfants, les parents doivent d'abord s'assurer qu'ils disposent eux-mêmes des ressources suffisantes pour préserver leur propre qualité de vie.
À retenir
-
L’avancement d’hoirie constitue généralement une avance sur une future part successorale.
-
Une donation peut avoir des conséquences sur la succession, la fiscalité et l’équilibre familial.
-
Une transmission anticipée doit toujours être analysée dans le cadre d’une stratégie patrimoniale globale.
On en discute ?
Préparer sa succession, c’est avant tout protéger ceux qui comptent et transmettre son patrimoine avec sérénité. Nos experts vous accompagnent dans cette réflexion afin de construire une stratégie successorale adaptée à votre situation personnelle, familiale et patrimoniale.
Informations légales
- Ce site contient des informations relatives à un grand nombre de fonds de placement enregistrés et gérés dans différentes juridictions. Les informations de ce site web ne sont pas destinées aux personnes relevant de juridictions dans lesquelles (en raison de la nationalité des personnes, de leur lieu de résidence ou pour toute autre raison) la diffusion ou l’accès à ce site est interdit. Les personnes soumises à de telles restrictions locales ne doivent pas accéder à ce site web. Les informations publiées sur ce site ne constituent ni une sollicitation ni une offre, ni une recommandation d’achat ou vente ou de toute autre transaction sur des instruments de placement. Plus d'informations
Dans le prochain épisode
Découvrez comment le pilier 3a, la caisse de pension et les assurances vie sont traités en cas de décès, et comment la prévoyance peut jouer un rôle déterminant dans la protection financière de vos proches.
Questions fréquentes sur les donations et les avancements d'hoirie
La série "Planifier sa succession en Suisse"
Piguet Galland a développé la série 360 afin de vous offrir l'ensemble des informations essentielles pour concrétiser vos projets.
Cette série 360 vous fournira toutes les informations nécessaires pour anticiper et planifier votre succession en Suisse, et transmettre votre patrimoine en toute sérénité.
-
Episode #1
Succession en Suisse : anticiper la transmission de votre patrimoine
Pourquoi préparer votre succession et comment protéger vos proches ?
-
Episode #2
Ordre successoral suisse
Qui hérite en l'absence de testament et dans quelles proportions ?
-
Episode #3
Régime matrimonial et succession
Quels biens reviennent au conjoint avant le partage de la succession ?
-
Episode #4
Testament et pacte successoral
Comment organiser votre succession selon vos volontés ?
-
Episode #5
Donation et avancement d'hoirie
Comment transmettre de votre vivant sans déséquilibrer la succession ?
-
Episode #6
Prévoyance et assurance vie
Comment protéger vos proches grâce au pilier 3a et aux assurances ?
-
Episode #7
Les situations successorales complexes
Comment protéger votre famille, votre partenaire ou votre entreprise ?
-
Episode #8
Fiscalité des successions et donations
Quels impôts s’appliquent et pourquoi diffèrent-ils selon les cantons ?
-
Episode #9
Planifier votre succession en cinq étapes
Une méthode pour préparer sereinement la transmission de votre patrimoine.
Les informations présentées dans cette série ont un caractère exclusivement informatif et ne constituent ni un conseil juridique, ni un conseil fiscal ou patrimonial personnalisé. Chaque situation familiale, patrimoniale et fiscale étant unique, les conséquences d’une succession ou d’une transmission de patrimoine peuvent varier sensiblement d’un cas à l’autre. Avant de prendre toute décision, il est recommandé de solliciter l’avis d’un spécialiste afin d’obtenir une analyse adaptée à votre situation personnelle.
Un projet de vie, ça ne se confie pas à n’importe qui.
Des experts dédiés dans tous les domaines.
-
Investissement
- Gestion de portefeuille
- Fiscalité
Du conseil à la gestion de votre portefeuille d’investissements, nous imaginons une stratégie en phase avec votre profil, vos valeurs et vos projets, pour préserver votre capital et le faire fructifier.
-
Conseil patrimonial
& prévoyance- Concubinage ou mariage
- Divorce
- Famille
- Carrière et prévoyance
- héritage & succession
Nous analysons la globalité de votre patrimoine pour vous aider à le construire et le structurer, dans l’objectif de l’optimiser et d’anticiper le futur.
-
Solutions de
financement- Projets immobiliers
- Crédits
Nous vous proposons différentes solutions de financement, comme les prêts hypothécaires ou les crédits lombard, pour vous aider dans vos projets immobiliers.
L'ADN Piguet Galland
Plus qu'un ami, un banquier privé
Piguet Galland
Pour vous apporter le meilleur accompagnement possible, nous souhaitons comprendre ce qui vous tient éveillé la nuit, vos projets, vos rêves. Notre savoir-faire consiste à aligner votre patrimoine avec les projets qui vous tiennent à cœur.
Vos projets en toute sérénité
Nous savons très bien que vous attendez de nous bien plus que de la confiance et de l’expertise. Avant tout, c’est la sérénité au futur et au présent dont vous avez besoin. A nous de jouer.
Romands et proches de vous
C’est parce que nous sommes près de vous, là où vous avez besoin de nous et disponibles quand vous avez besoin de nous, que nous faisons notre métier de gestion de fortune avec agilité et efficacité, et toujours avec le sourire.
Une banque à taille humaine soutenue par un groupe financier solide
Notre actionnaire majoritaire, la Banque Cantonale Vaudoise, est l’une des rares grandes banques au monde sans garantie d’Etat à être notée AA par Standard & Poor’s. La preuve par « A+A » que les résultats sont là.