Skip to content

Série 360

Prévoyance et assurance vie : comment protéger efficacement vos proches ?

En matière de succession, tous les actifs ne sont pas soumis aux mêmes règles. En Suisse, les avoirs de prévoyance et les assurances vie obéissent à des mécanismes spécifiques qui peuvent jouer un rôle déterminant dans la protection financière d’un conjoint, d’un enfant ou d’un partenaire vivant en concubinage.

Découvrez l'importance de la prévoyance dans votre stratégie successorale.
Épisode 6/9
Épisode 6 sur 9

Pourquoi la prévoyance joue un rôle clé dans la succession ?

Lorsque l’on prépare sa succession, l’attention se porte souvent sur les comptes bancaires, les portefeuilles financiers, les biens immobiliers, ou l'entreprise familiale.

Pourtant, une partie importante du patrimoine peut être détenue dans :

    • une caisse de pension ;

    • un pilier 3a ;

    • une assurance vie ;

    • d'autres solutions de prévoyance.

Ces actifs présentent une particularité importante : ils ne suivent pas toujours les mêmes règles que la succession classique.

C'est précisément ce qui leur permet de constituer de puissants outils de protection.

Ils peuvent jouer un rôle déterminant pour :

    • remplacer une perte de revenu ;

    • préserver le logement familial ;

    • rembourser certaines dettes ;

    • maintenir le niveau de vie du survivant. 

 Dans certaines familles, les prestations issues de la prévoyance constituent même les premiers capitaux disponibles après le décès. 


Tous les biens suivent-ils les mêmes règles au décès ?

Beaucoup de personnes pensent que l’ensemble de leur patrimoine sera automatiquement regroupé dans la succession puis réparti entre les héritiers.

La réalité est plus nuancée.

Certains avoirs de prévoyance sont soumis à des règles spécifiques de désignation des bénéficiaires.

Dans certaines situations, les prestations sont versées directement aux bénéficiaires concernés sans passer par le partage successoral traditionnel.

Cette distinction est fondamentale.

Elle explique pourquoi deux personnes disposant d’un patrimoine similaire peuvent obtenir des résultats très différents selon la manière dont leurs avoirs sont structurés.

L’objectif n’est donc pas seulement de rédiger un testament, mais aussi de vérifier que les dispositifs de prévoyance et les clauses bénéficiaires sont cohérents avec les volontés exprimées.

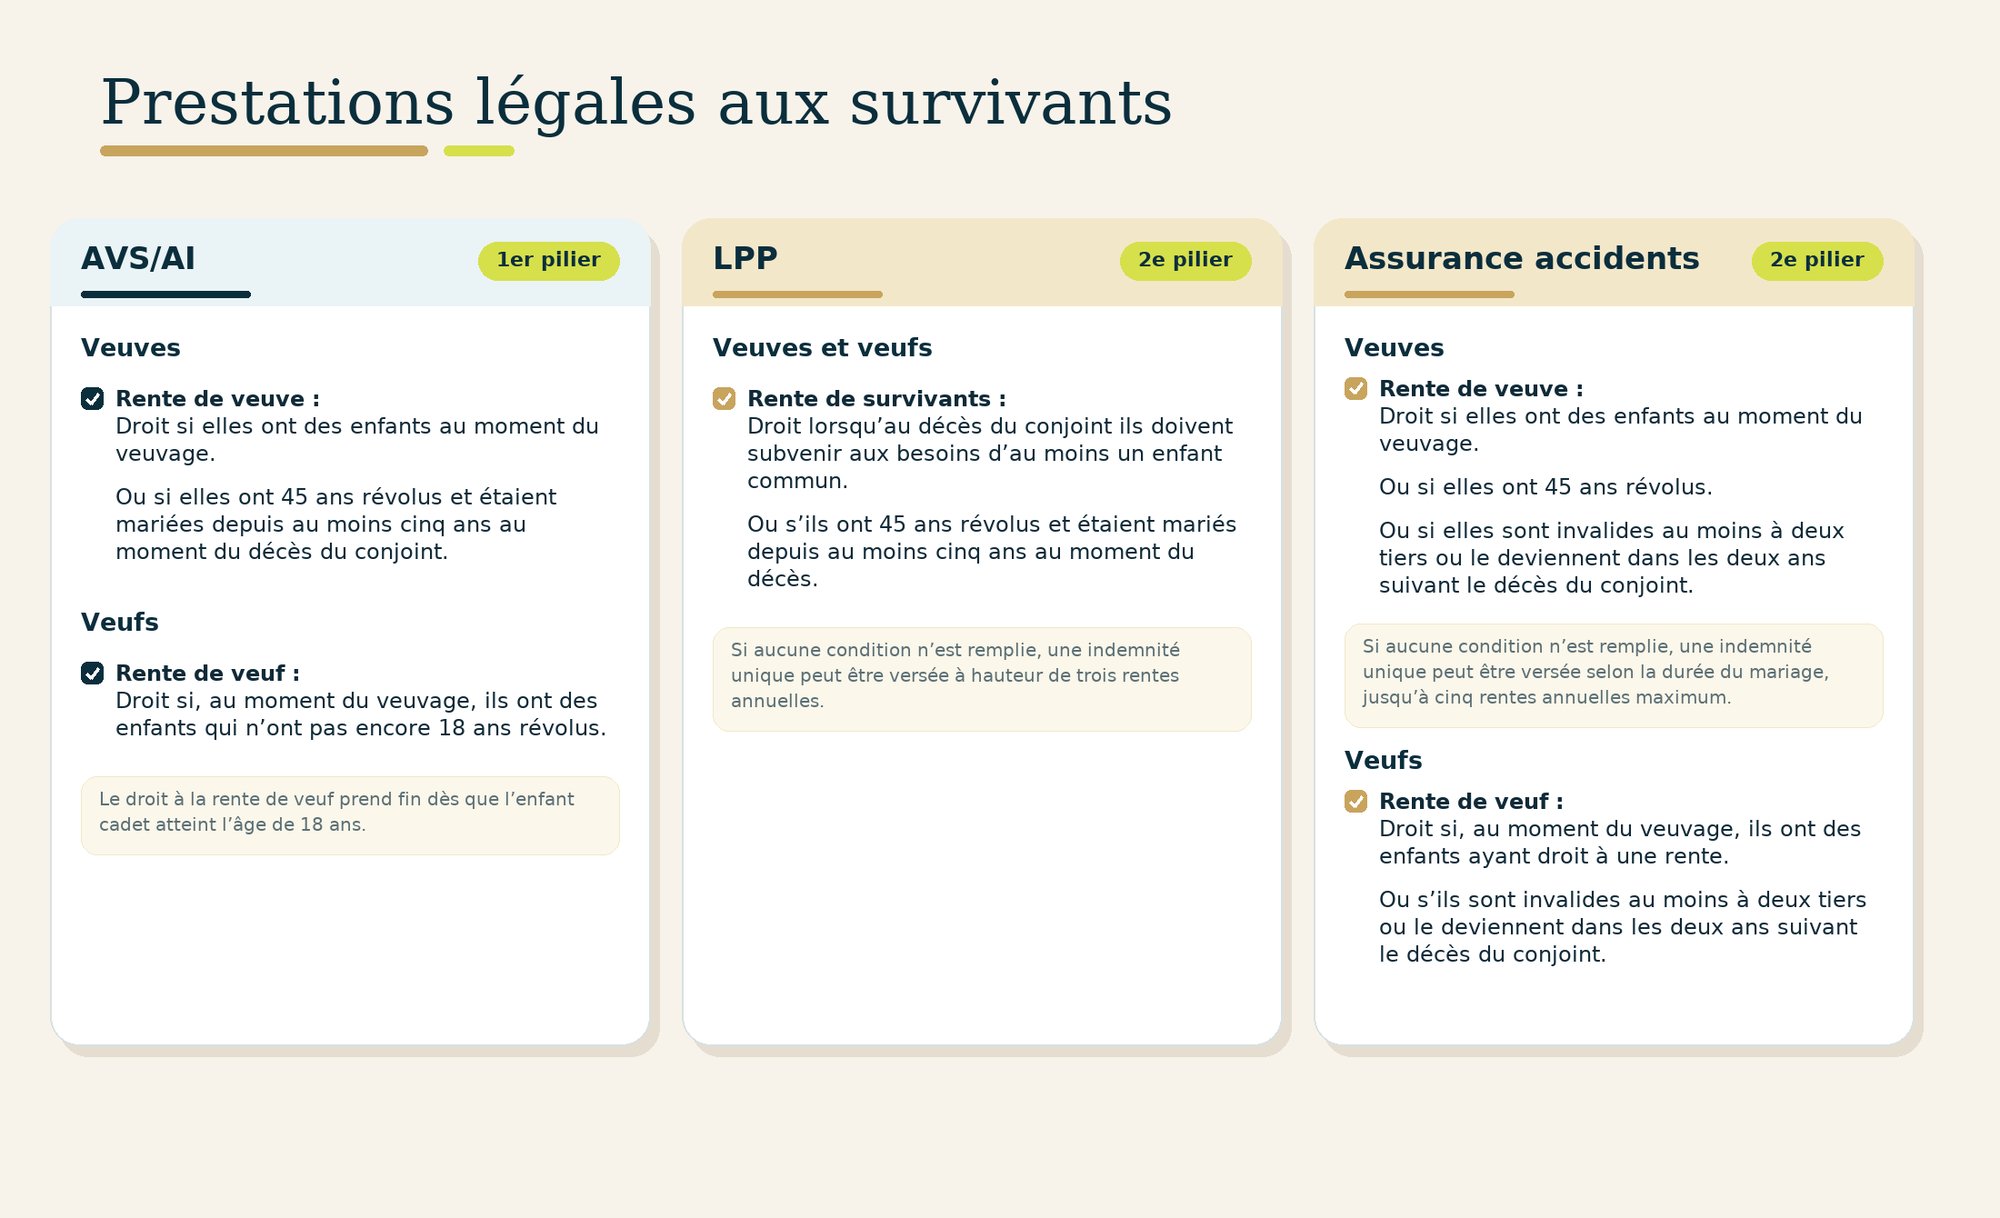
Avoirs de prévoyance

Prestations légales des 1er et 2e piliers aux survivants

prestations_survivants_piguet_galland_v8

Que devient le pilier 3a en cas de décès ?

Le pilier 3a est souvent perçu comme un outil destiné exclusivement à la préparation de la retraite. Pourtant, il joue également un rôle important dans la transmission du patrimoine.

En cas de décès, l'avoir du pilier 3a n'est pas distribué librement selon les règles habituelles du testament. Il existe un ordre légal de bénéficiaires que l'institution de prévoyance doit respecter.

Qui reçoit les avoirs du pilier 3a ?

La loi prévoit un ordre de priorité : le conjoint ou le partenaire enregistré survivant est généralement prioritaire.

En l'absence de conjoint ou partenaire enregistré, d'autres bénéficiaires peuvent entrer en ligne de compte, notamment :

    • les descendants directs ;

    • certaines personnes à charge ;

    • le partenaire de vie, avec qui le défunt faisait ménage commun durant les 5 années précédant son décès ou qui doit subvenir aux besoins des enfants communs ;

    • les parents ;

    • les frères et sœurs ;

    • les autres héritiers légaux.


Peut-on choisir librement les bénéficiaires ?

Oui, mais uniquement dans certaines limites.

Contrairement à une idée répandue, il n’est pas toujours possible de désigner librement n’importe quelle personne comme bénéficiaire d’un pilier 3a.

La législation fixe un cadre et un ordre de bénéficiaires, mais certaines marges de manœuvre existent.

Selon la situation familiale, il peut être possible :

    • d'avantager certains bénéficiaires ;

    • d'adapter les quotités ;

    • ou de désigner un partenaire de vie non marié lorsque les conditions sont remplies.


Pourquoi le pilier 3a est particulièrement important pour les couples en concubinage ?

Le concubinage fait partie des situations successorales les plus sensibles.

Le concubin n’est pas héritier légal. Pourtant, il est parfois possible d’améliorer significativement sa protection grâce aux mécanismes prévus dans le pilier 3a.

Pour de nombreux couples non mariés, cette démarche constitue l’un des principaux leviers de protection financière.

Que se passe-t-il avec la caisse de pension en cas de décès ?

La prévoyance professionnelle représente souvent l’un des éléments les plus importants du patrimoine global d’une famille.

Cependant, les prestations versées en cas de décès ne sont pas identiques dans toutes les caisses de pension.

Elles dépendent notamment du règlement applicable.

Les prestations aux survivants

 Selon les situations, une caisse de pension peut prévoir : 

    • une rente de conjoint survivant ;

    • une rente de partenaire ;

    • une rente d'orphelin ;

    • un capital-décès ;

    • d'autres prestations spécifiques.


Pourquoi faut-il vérifier les bénéficiaires ?

Beaucoup de personnes pensent être correctement protégées alors que certaines formalités n’ont jamais été effectuées.

Par exemple :

    • le partenaire n'a pas été annoncé à la caisse ;

    • certaines conditions de durée de vie commune ne sont pas remplies ;

    • les bénéficiaires n'ont jamais été actualisés après un changement de situation familiale.

Une vérification régulière permet d’éviter que les prestations soient versées à des personnes différentes de celles que l’on souhaitait protéger.

Comment fonctionne l'assurance vie dans une stratégie successorale ?

L’assurance vie constitue souvent un complément important à la prévoyance et à la succession.

Son principal avantage est de créer des liquidités rapidement disponibles au décès.

Cette caractéristique est particulièrement utile lorsque le patrimoine se compose principalement d'un logement, d'une entreprise, ou d'actifs peu liquides. 


L'assurance risque décès

L'assurance risque décès prévoit le versement d'un capital si l'assuré décède pendant la durée du contrat.

Elle peut notamment servir à :

    • rembourser une hypothèque ;

    • maintenir le logement familial ;

    • préserver l'équilibre financier de la famille ;

    • compenser la disparition d'un revenu.


L'assurance vie liée au pilier 3a

Certaines solutions de pilier 3a prennent la forme d'un contrat d'assurance.

Elles associent généralement :

    • une épargne retraite ;

    • une couverture en cas de décès ;

    • parfois une couverture d'invalidité.

Comme les autres avoirs de prévoyance liée, elles sont soumises aux règles spécifiques applicables aux bénéficiaires du pilier 3a.


L'assurance vie libre (pilier 3b)

Les assurances vie relevant du pilier 3b offrent généralement une plus grande flexibilité.​‌ Les bénéficiaires peuvent être désignés de manière plus large selon les modalités prévues par le contrat.

Selon les dispositions contractuelles, elles peuvent souvent être utilisées pour :​‌

    • protéger un concubin ;

    • créer des liquidités successorales ;

    • compléter une stratégie de transmission du patrimoine.


 C’est l’une des raisons pour lesquelles elles sont fréquemment analysées en parallèle du testament, de la prévoyance et du régime matrimonial. 

Quelles questions faut-il se poser régulièrement ?

Les clauses bénéficiaires et les dispositifs de prévoyance ne devraient pas être considérés comme définitifs.

Il est utile de se poser régulièrement les questions suivantes :

  • Mes bénéficiaires de prévoyance sont-ils toujours à jour ?

  • Mon partenaire serait-il financièrement protégé en cas de décès ?

  • Mon logement pourrait-il être conservé ?

  • Les prestations prévues seraient-elles suffisantes ?

  • Mon testament est-il cohérent avec mes contrats de prévoyance ?

  • Mes enfants seront-ils traités conformément à mes souhaits ?
À retenir

  • Les avoirs de prévoyance et les assurances vie ne suivent pas toujours les mêmes règles que la succession classique.

  • Le pilier 3a, la caisse de pension et l’assurance vie peuvent constituer de puissants outils de protection des proches.

  • Pour les couples vivant en concubinage, la coordination entre succession, prévoyance et assurance est souvent indispensable.

On en discute ?

La prévoyance et les assurances jouent souvent un rôle bien plus important qu’on ne l’imagine dans la protection de la famille.

Nos spécialistes vous accompagnent afin de vérifier la cohérence entre vos objectifs, votre succession, votre prévoyance et votre stratégie de transmission.

Dans le prochain épisode

Découvrez les situations successorales les plus complexes : familles recomposées, concubinage, transmission d'entreprise et patrimoine immobilier.

Nous verrons comment concilier protection des proches, équité entre héritiers et préservation du patrimoine familial.

FAQ

Questions fréquentes sur la prévoyance, l'assurance vie et la succession

Série 360

La série "Planifier sa succession en Suisse"

Piguet Galland a développé la série 360 afin de vous offrir l'ensemble des informations essentielles pour concrétiser vos projets.

Cette série 360 vous fournira toutes les informations nécessaires pour anticiper et planifier votre succession en Suisse, et transmettre votre patrimoine en toute sérénité. 

  • Episode #1

    Succession en Suisse : anticiper la transmission de votre patrimoine

    Pourquoi préparer votre succession et comment protéger vos proches ? 

  • Episode #2

    Ordre successoral suisse

    Qui hérite en l'absence de testament et dans quelles proportions ?

  • Episode #3

    Régime matrimonial et succession

    Quels biens reviennent au conjoint avant le partage de la succession ?

  • Episode #4

    Testament et pacte successoral

    Comment organiser votre succession selon vos volontés ?

  • Episode #5

    Donation et avancement d'hoirie

    Comment transmettre de votre vivant sans déséquilibrer la succession ?

  • Episode #6

    Prévoyance et assurance vie

    Comment protéger vos proches grâce au pilier 3a et aux assurances ?

  • Episode #7

    Les situations successorales complexes

    Comment protéger votre famille, votre partenaire ou votre entreprise ?

  • Episode #8

    Fiscalité des successions et donations

    Quels impôts s’appliquent et pourquoi diffèrent-ils selon les cantons ?

  • Episode #9

    Planifier votre succession en cinq étapes

    Une méthode pour préparer sereinement la transmission de votre patrimoine.

Les informations présentées dans cette série ont un caractère exclusivement informatif et ne constituent ni un conseil juridique, ni un conseil fiscal ou patrimonial personnalisé. Chaque situation familiale, patrimoniale et fiscale étant unique, les conséquences d’une succession ou d’une transmission de patrimoine peuvent varier sensiblement d’un cas à l’autre. Avant de prendre toute décision, il est recommandé de solliciter l’avis d’un spécialiste afin d’obtenir une analyse adaptée à votre situation personnelle.

Un projet de vie, ça ne se confie pas à n’importe qui.

Des experts dédiés dans tous les domaines.

  • Banque privée

    Investissement

    Du conseil à la gestion de votre portefeuille d’investissements, nous imaginons une stratégie en phase avec votre profil, vos valeurs et vos projets, pour préserver votre capital et le faire fructifier.

  • Banque privée

    Conseil patrimonial
    & prévoyance

    Nous analysons la globalité de votre patrimoine pour vous aider à le construire et le structurer, dans l’objectif de l’optimiser et d’anticiper le futur.

  • Banque privée

    Solutions de
    financement

    Nous vous proposons différentes solutions de financement, comme les prêts hypothécaires ou les crédits lombard, pour vous aider dans vos projets immobiliers.
Piguet Galland & vous

L'ADN Piguet Galland

Plus qu'un ami, un banquier privé
Piguet Galland

Pour vous apporter le meilleur accompagnement possible, nous souhaitons comprendre ce qui vous tient éveillé la nuit, vos projets, vos rêves. Notre savoir-faire consiste à aligner votre patrimoine avec les projets qui vous tiennent à cœur.

Vos projets en toute sérénité

Nous savons très bien que vous attendez de nous bien plus que de la confiance et de l’expertise. Avant tout, c’est la sérénité au futur et au présent dont vous avez besoin. A nous de jouer.

romands et proches de vous

Romands et proches de vous

C’est parce que nous sommes près de vous, là où vous avez besoin de nous et disponibles quand vous avez besoin de nous, que nous faisons notre métier de gestion de fortune avec agilité et efficacité, et toujours avec le sourire.
Piguet Galland soutenue par la BCV

Une banque à taille humaine soutenue par un groupe financier solide

Notre actionnaire majoritaire, la Banque Cantonale Vaudoise, est l’une des rares grandes banques au monde sans garantie d’Etat à être notée AA par Standard & Poor’s. La preuve par « A+A » que les résultats sont là.


Rendez-vous Piguet Galland

Rencontrer un spécialiste

Votre temps est précieux, et nous nous engageons à rendre ce processus aussi fluide que possible.

Rendez-vous Piguet Galland