
Skip to content

Série 360

Ordre successoral suisse

En l’absence de testament ou de pacte successoral, la loi suisse détermine précisément qui hérite de votre patrimoine et dans quelles proportions. Si ces règles offrent un cadre clair, elles ne correspondent pas toujours aux souhaits du défunt ni aux besoins de ses proches. Comprendre l'ordre successoral est donc une étape essentielle pour savoir si la répartition prévue par la loi est adaptée à votre situation.

Comprendre l’ordre successoral est la première étape pour savoir si la loi suffit ou si une planification successorale s’impose.
Épisode 2/9
Épisode 2 sur 9

Qui hérite de votre patrimoine selon le droit suisse ?

De nombreuses personnes pensent savoir qui héritera de leur patrimoine. Pourtant, lorsqu’elles examinent concrètement les règles légales, elles découvrent parfois une répartition très différente de ce qu’elles imaginaient.

Selon le droit successoral suisse :

  • un concubin n’hérite pas automatiquement ;

  • les frères et sœurs peuvent être entièrement exclus lorsque des héritiers plus proches existent ;

  • les enfants peuvent acquérir immédiatement des droits sur une partie du patrimoine, même lorsque le conjoint survivant dépend encore de ces actifs ;

  • la répartition légale ne tient pas compte de la situation financière personnelle de chaque héritier.

La loi ne cherche pas à déterminer la solution idéale pour votre famille. Elle applique un ordre prédéfini, principalement fondé sur les liens de parenté.

Ce cadre peut convenir à une situation familiale relativement simple. Il peut être moins adapté en présence d’une famille recomposée, d’un partenaire non marié, d’un patrimoine essentiellement immobilier ou d’une entreprise familiale à transmettre.

Comment fonctionne l'ordre successoral suisse ?

Le droit successoral suisse répartit les membres de la famille en différents groupes appelés parentèles.

Le principe est relativement simple : plus le lien familial est proche, plus la priorité successorale est élevée.

Lorsqu’il existe des héritiers dans une parentèle, les parentèles plus éloignées sont exclues. L’ordre commence par les descendants, se poursuit avec les parents et leurs descendants, puis avec les grands-parents et leurs descendants.

1e parentèle

Les descendants

La première parentèle comprend :

  • les enfants ;
  • les petits-enfants ;
  • les arrière-petits-enfants.

Les enfants héritent en priorité.

Lorsqu’un enfant est décédé avant son parent, ses propres descendants prennent sa place. Ils se partagent alors la part qui serait revenue à leur parent selon le principe de représentation.

Exemple

Monsieur Martin décède.

Il laisse :

  • deux enfants ;
  • deux frères ;
  • sa mère.

Ses deux enfants héritent de la succession. Sa mère et ses frères n’héritent pas, car la présence de descendants exclut la deuxième parentèle.
2e parentèle

Les parents et leurs descendants

La deuxième parentèle n’intervient que lorsque la personne décédée ne laisse aucun descendant. 

Elle comprend :

    • le père et la mère ;
    • les frères et sœurs ;
    • les neveux et nièces.

Exemple

Claire décède sans conjoint et sans enfant. Ses deux parents sont encore vivants. La succession leur revient entièrement.

Si l’un des parents était déjà décédé, sa part reviendrait à ses descendants. Selon la composition de la famille, il pourrait s’agir des frères et sœurs de Claire.

3e parentèle

Les grands-parents et leurs descendants

La troisième parentèle n’intervient que lorsqu’il n’existe aucun descendant ni aucun héritier dans la deuxième parentèle. 
Elle comprend notamment :

  • les grands-parents ;
  • les oncles et tantes ;
  • les cousins et cousines.

Le même principe s’applique : la génération la plus proche hérite avant les descendants plus éloignés.

En pratique, cette parentèle intervient moins fréquemment, puisque la présence d’un enfant, d’un parent, d’un frère, d’une sœur, d’un neveu ou d’une nièce suffit à l’exclure.

Quelle part reçoit le conjoint survivant ?

Le conjoint survivant ou le partenaire enregistré occupe une position particulière dans le droit successoral suisse.

Il n’appartient pas à une parentèle déterminée. Il hérite aux côtés des descendants ou des héritiers de la deuxième parentèle. Sa part légale dépend donc des autres membres de la famille qui survivent au défunt.
Il est toutefois essentiel de distinguer cette part successorale des droits découlant du régime matrimonial.

Pour un couple marié, le régime matrimonial est liquidé en premier. Cette opération détermine quels biens appartiennent déjà au conjoint survivant. Seuls les actifs qui composent effectivement le patrimoine du défunt sont ensuite répartis entre les héritiers.

Le conjoint survivant peut donc recevoir des biens au titre du régime matrimonial, puis une part supplémentaire au titre de la succession.

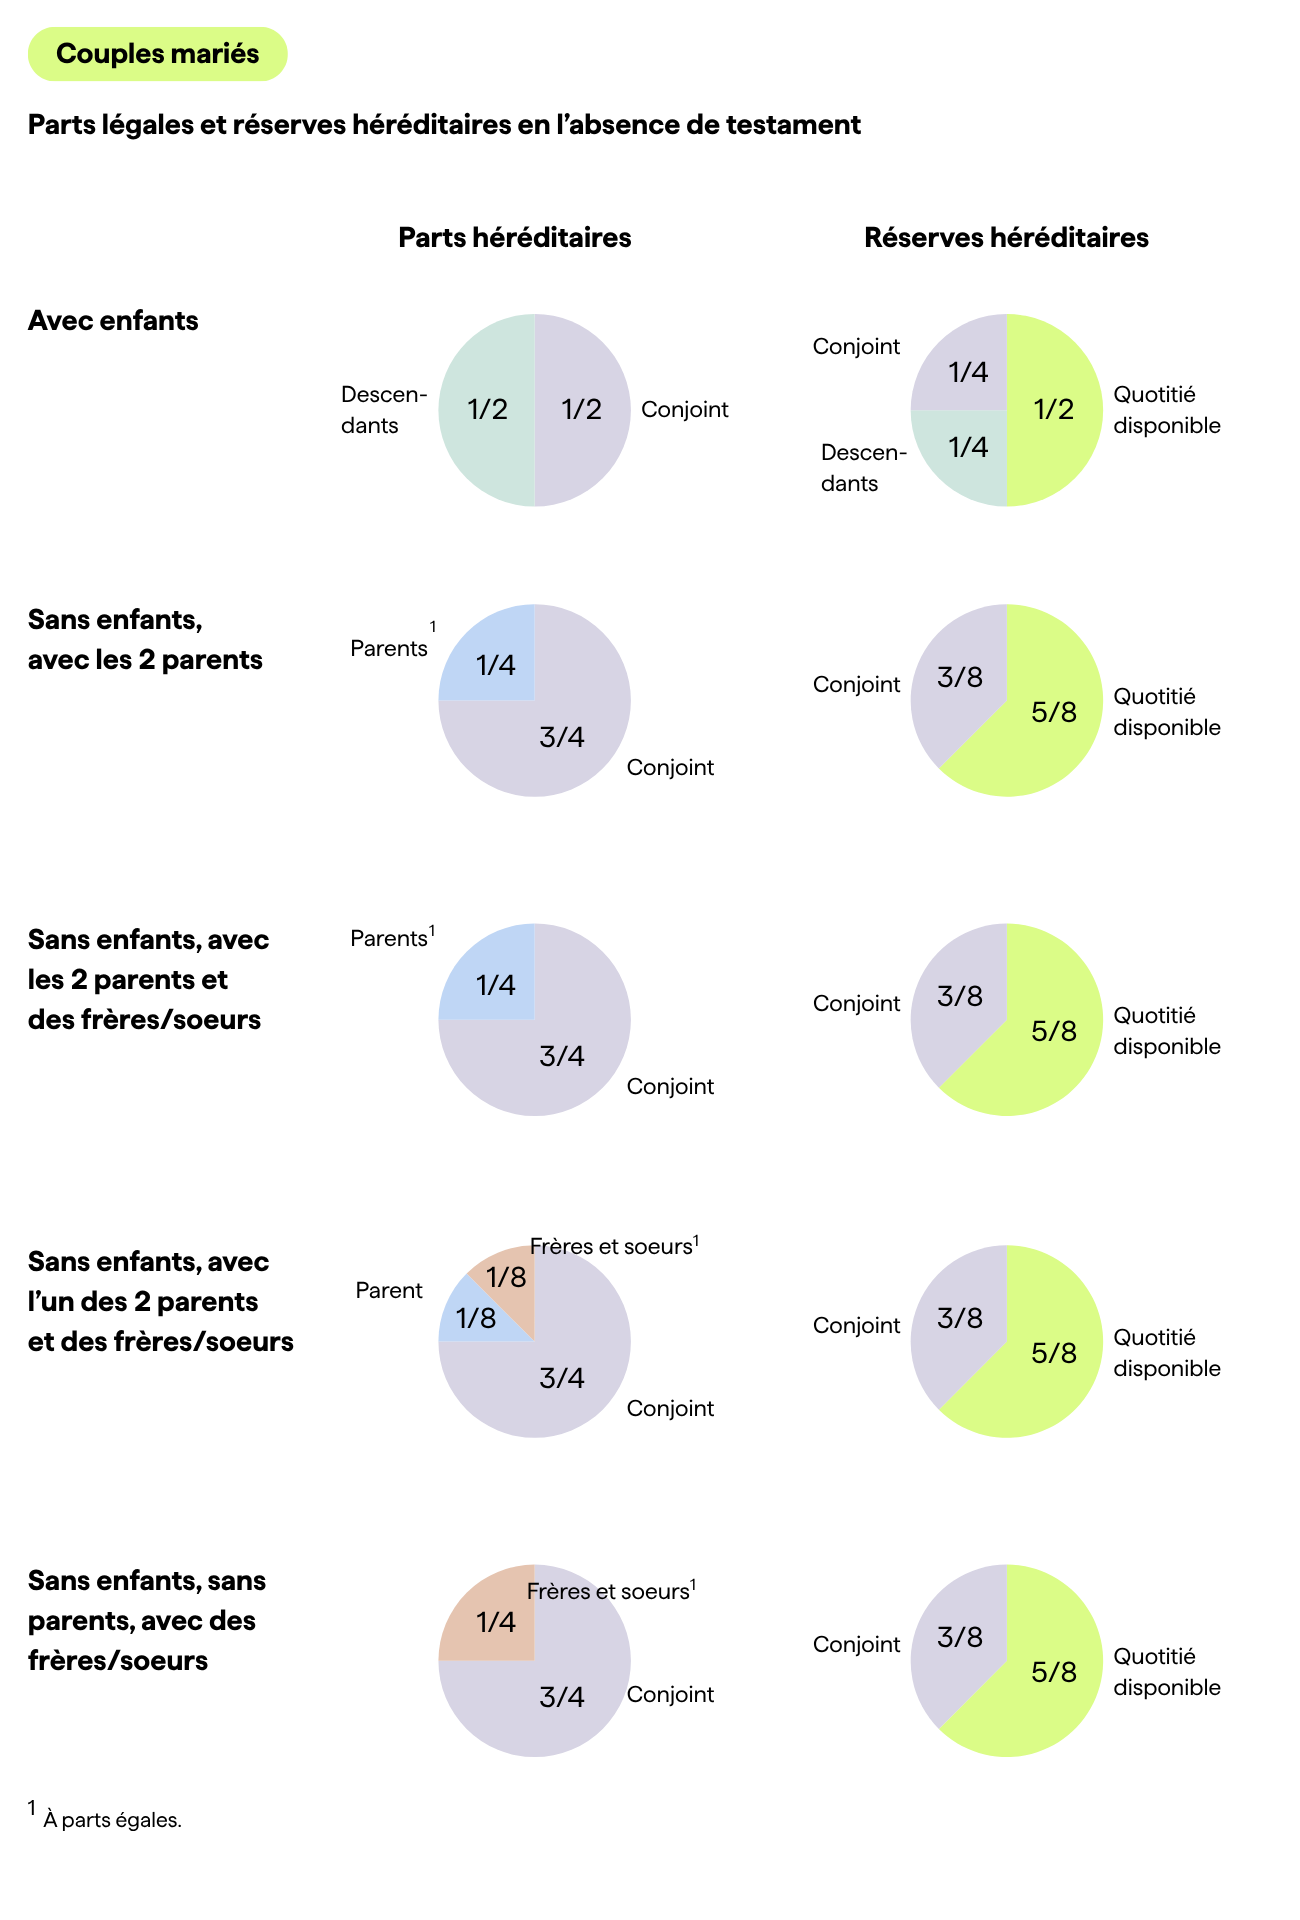
  • Conjoint survivant et enfants

    Lorsqu’une personne laisse un conjoint ou partenaire enregistré et un ou plusieurs descendants, la succession est répartie comme suit :

    • 50 % pour le conjoint ou partenaire enregistré ;
    • 50 % pour les descendants.

    Lorsque plusieurs enfants héritent, la moitié revenant aux descendants est répartie à parts égales entre eux, sous réserve du principe de représentation lorsqu’un enfant est déjà décédé.


    Exemple simplifié

    Patrimoine successoral net : CHF 1 million

    Composition familiale :

    • conjoint survivant ;
    • deux enfants.

    Répartition :

    • conjoint : CHF 500'000 ;
    • enfant 1 : CHF 250'000 ;
    • enfant 2 : CHF 250'000.

    Cet exemple concerne uniquement la succession. Il ne représente pas la répartition de l’ensemble du patrimoine du couple.

    Avant de déterminer cette succession de CHF 1 million, le régime matrimonial doit avoir été liquidé. Selon la provenance des actifs et le régime matrimonial applicable, le conjoint survivant peut avoir déjà reçu une partie du patrimoine avant d’hériter.

    Cette distinction est particulièrement importante lorsque le logement familial représente une part élevée du patrimoine. Même si le conjoint reçoit la moitié de la succession, les enfants acquièrent également des droits immédiats.

    Si le patrimoine comporte peu de liquidités, une planification complémentaire peut être nécessaire pour permettre au conjoint de conserver le logement sans devoir vendre d’autres actifs importants.

  • Conjoint sans enfant mais avec des parents ou des frères et soeurs

    Lorsque la personne décédée ne laisse aucun descendant, mais qu’il existe des héritiers dans la deuxième parentèle, la répartition légale est la suivante :

    • 75 % pour le conjoint ou partenaire enregistré ;
    • 25 % pour les héritiers de la deuxième parentèle.​‌


    Exemple simplifié

    Patrimoine successoral net : CHF 1 million

    Composition familiale :

    • conjoint survivant
    • mère du défunt;
    • aucun enfant.

    Répartition légale :

    • conjoint survivant : CHF 750'000 ;
    • mère du défunt : CHF 250'000. 

    Cette règle surprend parfois les couples sans enfant qui pensent que le conjoint survivant héritera automatiquement de l’ensemble du patrimoine.

    Ici encore, l’exemple concerne uniquement les actifs qui font partie de la succession après liquidation du régime matrimonial.

  • Conjoint sans descendants ni héritiers de la deuxième parentèle

    Lorsqu’il n’existe ni descendant ni héritier dans la deuxième parentèle, le conjoint survivant ou le partenaire enregistré hérite de la totalité de la succession.

    Les membres de la troisième parentèle n’héritent alors pas aux côtés du conjoint.

Qui hérite si vous êtes célibataire ?

Dans le cadre de la succession légale, une personne est considérée comme célibataire lorsqu’elle n’est ni mariée ni liée par un partenariat enregistré.

Elle peut pourtant vivre depuis de nombreuses années avec un partenaire. Le concubinage ne confère cependant pas les mêmes droits successoraux qu’un mariage ou un partenariat enregistré.

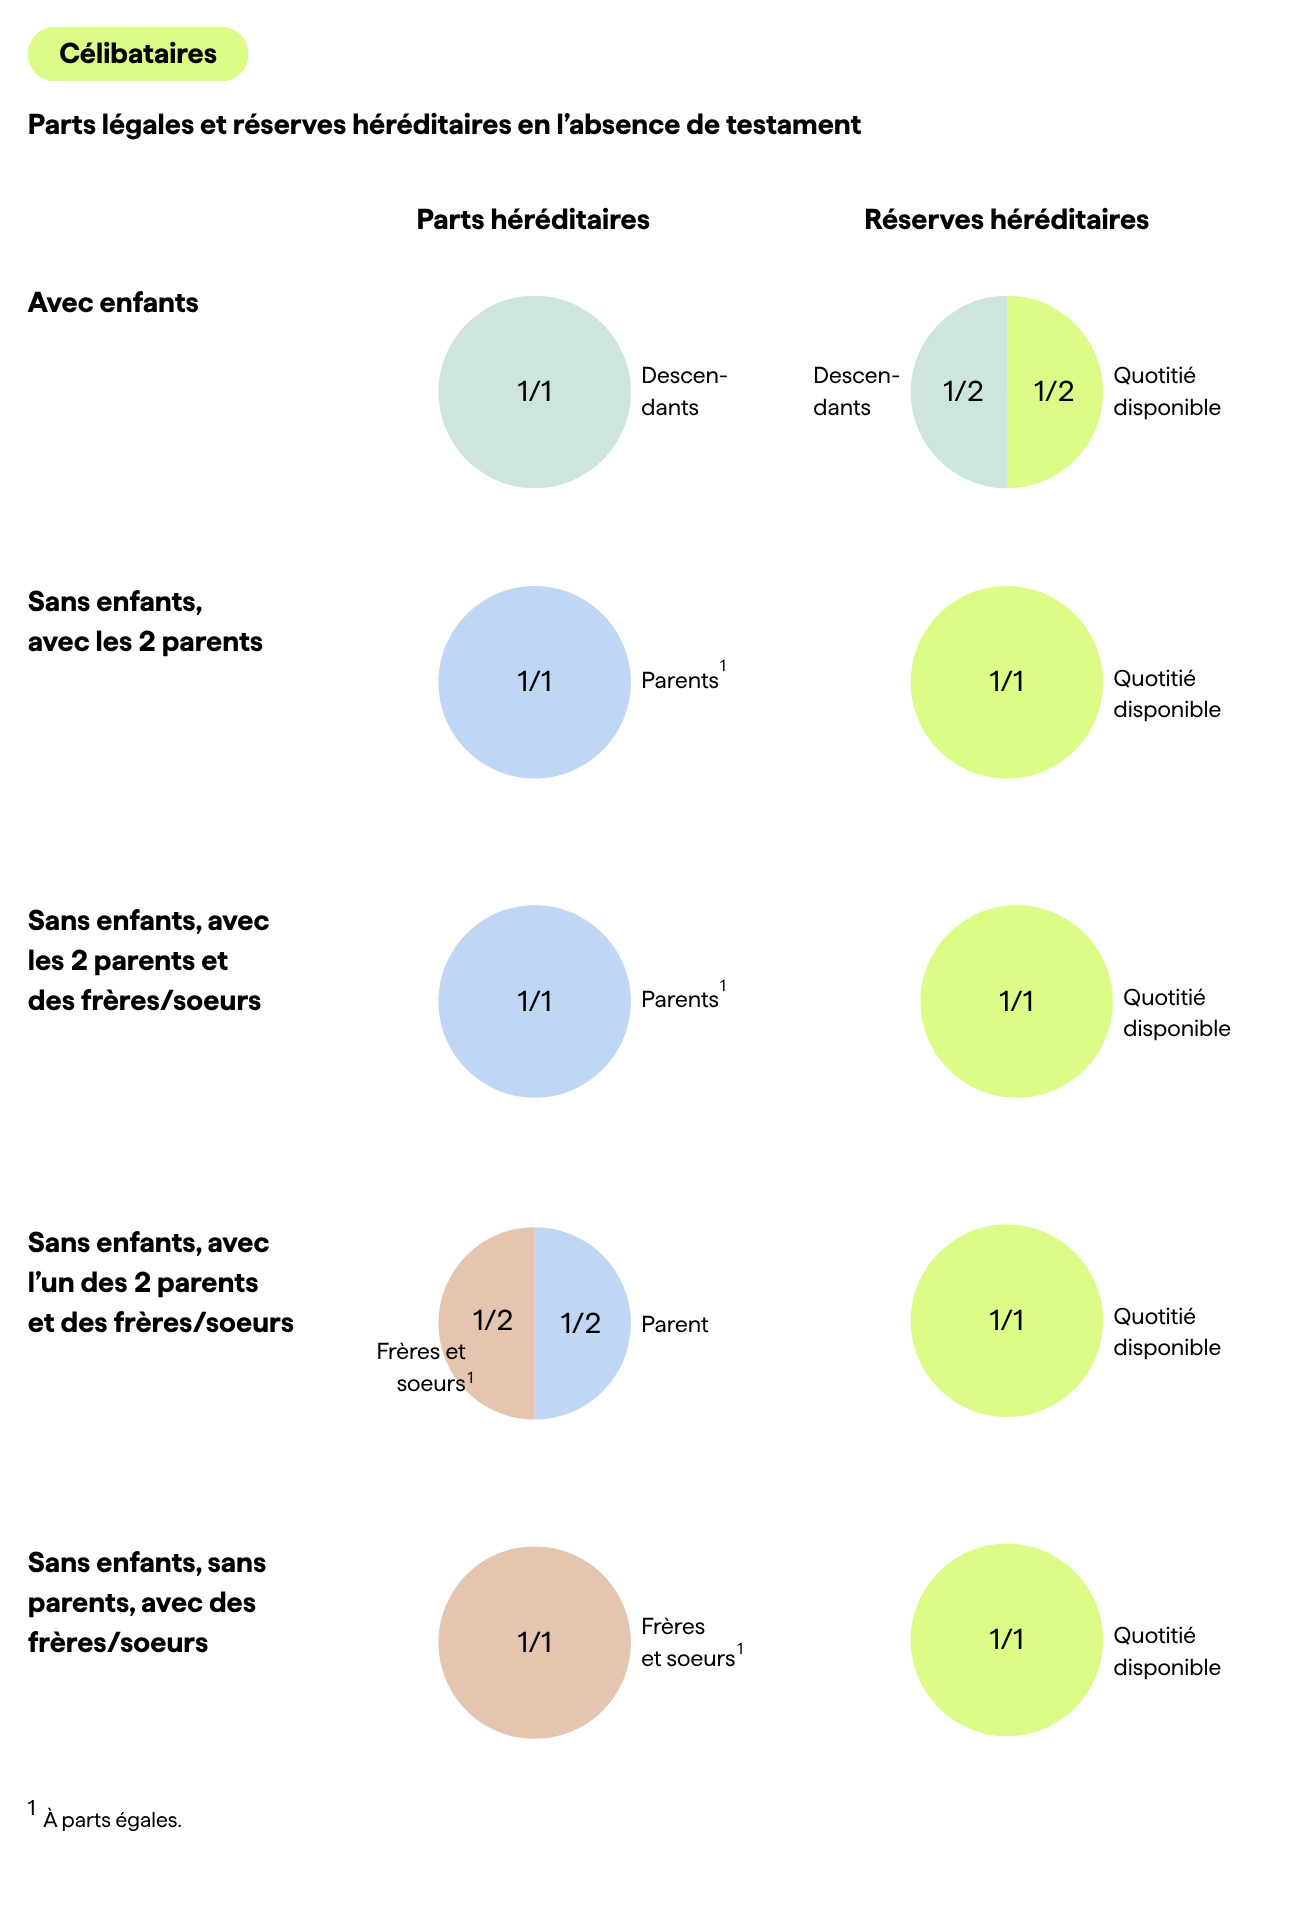
  • Célibataire avec enfants

    Lorsqu’une personne célibataire laisse des descendants, ceux-ci héritent de la totalité de la succession. 


    Exemple

    Patrimoine successoral net : CHF 900'000

    Situation familiale :

    • aucun conjoint ni partenaire enregistré ;
    • trois enfants.​‌

    Chaque enfant reçoit CHF 300’000, en supposant que les trois enfants soient vivants et qu’aucun principe de représentation ne doive être appliqué.​

    Si l’un des enfants était déjà décédé en laissant lui-même des descendants, ceux-ci se partageraient la part de leur parent.

  • Célibataire sans enfant

    Lorsqu’il n’existe aucun descendant, la succession revient à la deuxième parentèle :

    • d’abord aux parents ;
    • si l’un des parents est décédé, à ses descendants ;
    • puis, selon la situation, aux frères et sœurs, neveux et nièces.

    S’il n’existe aucun héritier dans la deuxième parentèle, la troisième parentèle peut hériter.

  • Célibataire sans héritier légal

    Lorsqu’il n’existe aucun héritier dans les trois parentèles, la succession revient finalement au canton ou à la commune désigné par le droit applicable.

    Une personne sans héritier proche peut donc souhaiter vérifier si cette destination correspond à ses intentions.

    Un testament peut notamment lui permettre de transmettre son patrimoine à des amis, des filleuls, une organisation caritative ou tout autre bénéficiaire de son choix, sous réserve du cadre légal applicable.

Un concubin hérite-t-il en Suisse ?

Non.

Un partenaire vivant en concubinage ne dispose d’aucune part successorale légale automatique en Suisse. Cette règle s’applique même lorsque le couple vit ensemble depuis de nombreuses années.

Exemple

Marc et Sophie vivent ensemble depuis vingt ans. Ils ne sont ni mariés ni liés par un partenariat enregistré.

Marc décède sans testament ni pacte successoral.

Sophie n’hérite pas automatiquement de son patrimoine. La succession de Marc est répartie entre ses héritiers légaux selon l’ordre prévu par la loi.

La durée de la relation ne modifie pas, à elle seule, cette situation.

Si Marc souhaite protéger Sophie, des dispositions spécifiques doivent être prévues. Selon l’ensemble de la situation, elles peuvent comprendre :

  • un testament attribuant à Sophie tout ou partie de la quotité disponible ;

  • un pacte successoral ;

  • une désignation bénéficiaire adaptée dans le cadre de la prévoyance ;

  • une assurance vie ;

  • des modalités particulières concernant un bien détenu en commun.

Les conséquences successorales, fiscales et liées à la prévoyance doivent être analysées conjointement. Le fait de prévoir le concubin dans un testament ne lui donne pas automatiquement le même traitement fiscal ou les mêmes droits de prévoyance qu’un conjoint.

Héritiers réservataires

Qu'est-ce qu'une réserve héréditaire ?

La rédaction d’un testament ne permet pas toujours de répartir librement l’ensemble de son patrimoine.

Le droit successoral suisse protège certains héritiers proches au moyen de réserves héréditaires.

La réserve héréditaire correspond à la part minimale dont un héritier protégé ne peut, en principe, être privé, même lorsqu’un testament ou un pacte successoral prévoit une répartition différente. Elle ne doit pas être confondue avec la part successorale légale.

La part légale correspond à ce que l’héritier reçoit lorsque la succession est répartie selon la loi, sans testament ni pacte successoral modifiant cette répartition.

Les héritiers réservataires sont :

  • les descendants ;

  • le conjoint survivant.

Depuis le 1er janvier 2023 :

  • les descendants ont droit à une réserve correspondant à 50 % de leur part légale ;

  • le conjoint ou partenaire enregistré conserve une réserve correspondant à 50 % de sa part légale ;

  • les parents ne disposent plus d’une réserve héréditaire.
Réserve héréditaire couples mariés

Reserve héréditaire célibataires
Attribution libre

Qu'est-ce que la quotité disponible ?

La quotité disponible est la part du patrimoine qui reste après l’attribution de toutes les réserves héréditaires.

C'est cette partie du patrimoine qui peut être attribuée librement par le testataire à la personne ou l’association de son choix.

Elle peut notamment être attribuée :

  • au conjoint survivant ;

  • à un ou plusieurs enfants ;

  • à un partenaire vivant en concubinage ;

  • à un beau-fils ou une belle-fille ;

  • à un autre membre de la famille ;

  • à un ami ;

  • à une fondation ou une association.

La réforme entrée en vigueur en 2023 a réduit la réserve des descendants et supprimé celle des parents. Elle a ainsi augmenté la liberté disponible pour organiser sa succession. En présence d’un conjoint et de descendants, jusqu’à 50 % de la succession peut désormais être librement attribué, sous réserve de la situation précise et de la validité des dispositions prises.

Lorsqu’une personne ne laisse aucun héritier réservataire, elle peut en principe disposer librement de la totalité de son patrimoine par des dispositions successorales adaptées.


Dans quelles situations l’ordre successoral légal peut-il être insuffisant ?

L’ordre successoral légal constitue une solution par défaut. Il ne représente pas une stratégie personnalisée.

Une planification complémentaire peut être particulièrement importante lorsque :

  • vous vivez avec un partenaire sans être marié ;

  • vous avez des enfants issus de différentes unions ;

  • vous souhaitez transmettre une partie de votre patrimoine à un beau-fils ou une belle-fille ;

  • votre patrimoine est essentiellement composé du logement familial ;

  • l’un de vos enfants doit reprendre une entreprise familiale ;

  • les héritiers ont reçu des aides financières différentes de votre vivant ;

  • vous souhaitez soutenir un ami ou une organisation d’utilité publique ;

  • certains actifs sont détenus dans plusieurs pays ;

  • vous souhaitez préserver le contrôle familial sur un actif particulier.

Dans ces situations, la question n’est plus uniquement de savoir qui hérite.

Il faut également déterminer si des liquidités suffisantes seront disponibles, si un bien immobilier pourra être conservé, si le conjoint ou le partenaire restera financièrement protégé et si la répartition souhaitée pourra être mise en œuvre sans fragiliser l’équilibre familial.

Un testament, un pacte successoral, un aménagement du régime matrimonial, une assurance vie ou une désignation bénéficiaire en matière de prévoyance peuvent répondre à différents aspects de la situation.

La valeur d’une planification patrimoniale réside dans la coordination de ces instruments, et non dans l’utilisation isolée d’un seul d’entre eux.

À retenir

Le droit successoral suisse suit un ordre précis. Les descendants héritent en priorité, suivis des parents et de leurs descendants, puis des grands-parents et de leur famille.

Le concubin n’hérite pas automatiquement. Des dispositions spécifiques sont nécessaires pour protéger un partenaire non marié.

La réforme de 2023 offre davantage de liberté. La réduction des réserves permet d’attribuer une part plus importante du patrimoine selon ses volontés.​‌

On en discute ?

Préparer sa succession, c’est avant tout protéger ceux qui comptent et transmettre son patrimoine avec sérénité. Nos experts vous accompagnent dans cette réflexion afin de construire une stratégie successorale adaptée à votre situation personnelle, familiale et patrimoniale.


Dans le prochain épisode

Avant même de partager une succession, il est nécessaire de déterminer quels biens appartiennent au conjoint survivant.

Le prochain épisode présente le rôle du régime matrimonial, les différences entre la participation aux acquêts, la séparation de biens et la communauté de biens, ainsi que l’influence de chaque régime sur le patrimoine qui entrera effectivement dans la succession.​‌

FAQ

Questions fréquentes sur l'ordre successoral suisse

Série 360

La série "Planifier sa succession en Suisse"

Piguet Galland a développé la série 360 afin de vous offrir l'ensemble des informations essentielles pour concrétiser vos projets.

Cette série 360 vous fournira toutes les informations nécessaires pour anticiper et planifier votre succession en Suisse, et transmettre votre patrimoine en toute sérénité. 

  • Episode #1

    Succession en Suisse : anticiper la transmission de votre patrimoine

    Pourquoi préparer votre succession et comment protéger vos proches ? 

  • Episode #2

    Ordre successoral suisse

    Qui hérite en l'absence de testament et dans quelles proportions ?

  • Episode #3

    Régime matrimonial et succession

    Quels biens reviennent au conjoint avant le partage de la succession ?

  • Episode #4

    Testament et pacte successoral

    Comment organiser votre succession selon vos volontés ?

  • Episode #5

    Donation et avancement d'hoirie

    Comment transmettre de votre vivant sans déséquilibrer la succession ?

  • Episode #6

    Prévoyance et assurance vie

    Comment protéger vos proches grâce au pilier 3a et aux assurances ?

  • Episode #7

    Les situations successorales complexes

    Comment protéger votre famille, votre partenaire ou votre entreprise ?

  • Episode #8

    Fiscalité des successions et donations

    Quels impôts s’appliquent et pourquoi diffèrent-ils selon les cantons ?

  • Episode #9

    Planifier votre succession en cinq étapes

    Une méthode pour préparer sereinement la transmission de votre patrimoine.

Les informations présentées dans cette série ont un caractère exclusivement informatif et ne constituent ni un conseil juridique, ni un conseil fiscal ou patrimonial personnalisé. Chaque situation familiale, patrimoniale et fiscale étant unique, les conséquences d’une succession ou d’une transmission de patrimoine peuvent varier sensiblement d’un cas à l’autre. Avant de prendre toute décision, il est recommandé de solliciter l’avis d’un spécialiste afin d’obtenir une analyse adaptée à votre situation personnelle.

Un projet de vie, ça ne se confie pas à n’importe qui.

Des experts dédiés dans tous les domaines.

  • Banque privée

    Investissement

    Du conseil à la gestion de votre portefeuille d’investissements, nous imaginons une stratégie en phase avec votre profil, vos valeurs et vos projets, pour préserver votre capital et le faire fructifier.

  • Banque privée

    Conseil patrimonial
    & prévoyance

    Nous analysons la globalité de votre patrimoine pour vous aider à le construire et le structurer, dans l’objectif de l’optimiser et d’anticiper le futur.

  • Banque privée

    Solutions de
    financement

    Nous vous proposons différentes solutions de financement, comme les prêts hypothécaires ou les crédits lombard, pour vous aider dans vos projets immobiliers.

Piguet Galland & vous

L'ADN Piguet Galland

Plus qu'un ami, un banquier privé
Piguet Galland

Pour vous apporter le meilleur accompagnement possible, nous souhaitons comprendre ce qui vous tient éveillé la nuit, vos projets, vos rêves. Notre savoir-faire consiste à aligner votre patrimoine avec les projets qui vous tiennent à cœur.

Vos projets en toute sérénité

Nous savons très bien que vous attendez de nous bien plus que de la confiance et de l’expertise. Avant tout, c’est la sérénité au futur et au présent dont vous avez besoin. A nous de jouer.

romands et proches de vous

Romands et proches de vous

C’est parce que nous sommes près de vous, là où vous avez besoin de nous et disponibles quand vous avez besoin de nous, que nous faisons notre métier de gestion de fortune avec agilité et efficacité, et toujours avec le sourire.

Piguet Galland soutenue par la BCV

Une banque à taille humaine soutenue par un groupe financier solide

Notre actionnaire majoritaire, la Banque Cantonale Vaudoise, est l’une des rares grandes banques au monde sans garantie d’Etat à être notée AA par Standard & Poor’s. La preuve par « A+A » que les résultats sont là.

Rendez-vous Piguet Galland

Rencontrer un spécialiste

Votre temps est précieux, et nous nous engageons à rendre ce processus aussi fluide que possible.

Rendez-vous Piguet Galland