Point sur les marchés 12 Octobre 2026
-
Daniel Varela Chief Investment Officer
Bruxelles serre la vis sur les importations de voitures hybrides
Alors que les importations de véhicules hybrides chinois continuent de battre des records en Europe, Bruxelles a décidé de réagir. La semaine dernière, l’UE et la Chine sont parvenues à un accord visant à plafonner les importations de véhicules hybrides à 350'000 unités pour 2027. Ce plafond sera ensuite relevé de 6 % par an. Afin de respecter les règles de l’OMC, cette limite s’appliquerait à l’ensemble des pays exportateurs, même si elle vise avant tout à répondre à la montée en puissance des constructeurs chinois. En août, près d’un quart des véhicules hybrides vendus en Europe provenait d’un constructeur chinois.
Cet accord intervient alors que l’industrie automobile européenne traverse une période difficile. Face à cette concurrence croissante, plusieurs groupes européens, dont Volkswagen, ont annoncé d’importantes restructurations. Plutôt que d’imposer des mesures unilatérales, l’UE a choisi la voie du compromis avec Pékin. Bruxelles tente ainsi de concilier ouverture commerciale et protection de son industrie.
L’impact sur les principaux constructeurs chinois devrait toutefois rester limité. Ces groupes accélèrent en effet leur implantation industrielle en Europe afin de contourner les barrières douanières.
Etats-Unis : l’inflation inquiète, les obligations séduisent
Le choc énergétique provoqué par les perturbations du transport maritime dans le détroit d’Ormuz a ravivé les inquiétudes inflationnistes et contraint les principales banques centrales à adopter une politique monétaire plus restrictive. Cette évolution a entraîné une forte remontée des taux obligataires, en particulier sur les maturités longues. Nous considérons toutefois que les marchés intègrent désormais une prime d’inflation importante, alors que plusieurs facteurs devraient contribuer à contenir les pressions sur les prix à moyen terme.
Les rendements obligataires se redressent dans l’ensemble des économies développées, sous l’effet du durcissement des politiques monétaires et des craintes inflationnistes. La Suisse fait toutefois exception : la Banque nationale suisse maintient une politique monétaire accommodante, ce qui limite la remontée des taux et rend les obligations en francs nettement moins attrayantes que leurs homologues étrangères. À l’international, les rendements ont ainsi atteint des niveaux rarement observés depuis plus de vingt ans, modifiant sensiblement les perspectives de rendement de cette classe d’actifs.
Cette remontée ne signifie pas pour autant que l’inflation est vouée à s’installer durablement à un niveau élevé. Dans les principales économies, les coûts salariaux restent relativement maîtrisés. Par ailleurs, l’adoption rapide de l’intelligence artificielle pourrait stimuler les gains de productivité et contribuer à limiter les coûts de production. Ces éléments ne neutralisent pas les effets immédiats du choc énergétique, mais plaident en faveur d’une inflation sous-jacente moins préoccupante à moyen terme.
Dans cette perspective, les rendements actuels nous paraissent offrir une compensation intéressante pour les risques pris. Aux États-Unis, le taux des emprunts souverains à dix ans dépasse désormais 5.2 %, un niveau qui nous semble largement intégrer les anticipations d’inflation à moyen terme. Le segment des obligations d’entreprises de bonne qualité présente également un intérêt marqué, avec des rendements supérieurs à 6 %.
Nous entendons donc profiter de cette revalorisation pour renforcer l’exposition obligataire dans les portefeuilles et allonger progressivement les maturités. Nous privilégions les émetteurs de qualité, qui permettent de bénéficier de rendements élevés sans prendre de risques de crédit excessifs. Au-delà du revenu courant, cette stratégie offre également un potentiel de plus-value si les tensions inflationnistes s’atténuent et que les taux longs se stabilisent, voire refluent. Après plusieurs années durant lesquelles les obligations ont peiné à remplir leur rôle traditionnel, elles retrouvent ainsi un intérêt stratégique dans la diversification des portefeuilles.
Chiffre de la semaine 20 %
La probabilité de voir la Réserve fédérale augmenter ses taux directeurs lors de sa prochaine réunion du 28 octobre a chuté à seulement 20 %, alors que les derniers chiffres de l’emploi étaient assez faibles. Cette probabilité va encore évoluer cette semaine, alors que les investisseurs attendent la publication de l’indice des prix à la consommation pour le mois de septembre.
Auteur
-
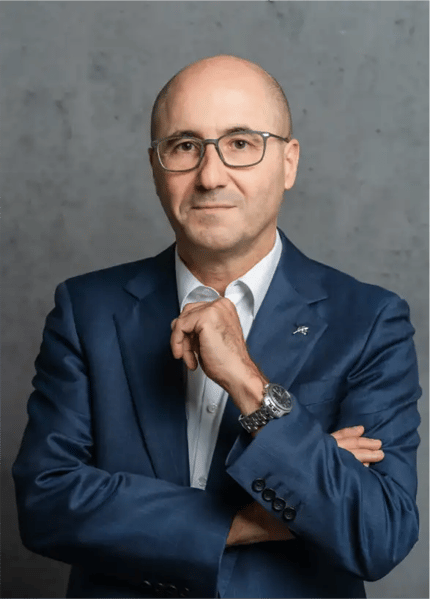
Diplômé de l’Université de Genève en gestion d’entreprises, avec une spécialisation en finance, Daniel Varela débute sa carrière en 1989 en tant que gérant obligataire. Il rejoint la Banque Piguet & Cie en 1999 comme Responsable de la gestion institutionnelle, tout en dirigeant l’analyse et la gestion obligataire de la Banque. En 2011, il prend la tête de la stratégie d’investissement et du département des investissements de Piguet Galland. En janvier 2012, il rejoint le Comité de Direction en tant que Chief Investment Officer.