Point sur les marchés 14 Septembre 2026

-
Daniel Varela Chief Investment Officer

Énergie : un équilibre très instable
La situation au Moyen-Orient demeure sans issue claire. Les pays du Golfe n’ont pas réussi, durant le week-end, à trouver un terrain d’entente sur les conditions de transit via le détroit d’Ormuz. Cette absence d’avancée contraste pourtant avec un intérêt commun de plus en plus prononcé à rétablir un peu de fluidité dans les échanges énergétiques. De plus, le détroit de Bab al-Mandeb est passé sous le contrôle des Houthis, ajoutant une incertitude aux exportations de brut saoudien.
Dans ce contexte, les prix de l’énergie poursuivent leur progression. Le pétrole se rapproche des niveaux observés au printemps, alors que le gaz hors États-Unis ainsi que plusieurs produits raffinés ont déjà dépassé ces sommets. Les fondamentaux du marché énergétique restent en effet tendus : les stocks continuent de diminuer et les capacités de raffinage peinent à répondre à une demande toujours soutenue.
Malgré ces éléments de soutien de prix, les intervenants conservent un positionnement relativement prudent. Les marchés restent conscients qu’un changement rapide de ton dans les négociations entre Washington et Téhéran pourrait intervenir à tout moment. Un accord ou une avancée diplomatique crédible serait ainsi susceptible d’entraîner une détente rapide des cours du pétrole.
Taux à 10 ans américains à 5% : stop ou encore ?
La semaine écoulée aura été à nouveau particulièrement difficile pour les investisseurs obligataires. La remontée des rendements à long terme s’est accélérée et touche désormais l’ensemble des marchés développés. Même la Suisse, longtemps épargnée par ce mouvement de contagion, commence à voir ses taux longs progresser.
Cette tension est principalement alimentée par la nouvelle hausse des prix de l’énergie, qui ravive les craintes d’un regain d’inflation. Le calendrier des banques centrales ne fait qu’accentuer la nervosité : la plupart des grandes institutions monétaires se réunissent en septembre et doivent désormais démontrer que leur détermination à lutter contre l’inflation reste intacte. La Banque centrale européenne a ouvert le bal la semaine dernière en relevant son taux directeur de 25 points de base et en laissant entendre que d’autres hausses pourraient suivre.
La Réserve fédérale américaine sera à son tour au centre de l’attention cette semaine. Dans un contexte marqué par la remontée des prix de l’énergie, un tour de vis apparaît désormais très probable. Le marché obligataire devra donc composer avec le risque d’un environnement monétaire plus restrictif, alors même que les rendements à long terme ont déjà fortement progressé.
Il convient toutefois de souligner que cette tension reste concentrée sur les marchés souverains. Les obligations d’émetteurs privés résistent mieux, soutenues par la solidité des bilans et une demande toujours présente. Les spreads de crédit de bonne qualité se situent même à des niveaux historiquement bas sur plusieurs années, limitant néanmoins leur potentiel de resserrement supplémentaire.
Aux États-Unis, le rendement sur le bon du Trésor à 10 ans approche désormais le seuil de 5 %. Nous considérons ce niveau comme un support technique et psychologique majeur. À ces niveaux de rendement, le marché intègre probablement déjà une part importante du risque d’un durcissement monétaire et d’une inflation plus persistante.
Nous maintenons ainsi une approche constructive à moyen terme. Si la volatilité devrait rester élevée à court terme, nous estimons que la hausse des rendements offre progressivement des points d’entrée plus attractifs. Nous privilégions en particulier les obligations de qualité supérieure et les maturités de 7 à 10 ans, qui devraient bénéficier en premier lieu d’une stabilisation, puis d’une détente des taux longs lorsque les tensions inflationnistes s’atténueront.
Chiffre de la semaine : -3 %
Depuis les récents plus hauts du mois d’août, l’indice S&P 500 est en repli d’à peine 3 %. Cette baisse reste modérée au vu des incertitudes pesant sur le marché obligataire et la situation géopolitique. Cette résistance des bourses américaines nous pousse à la prudence sur le court terme.
Auteur
-
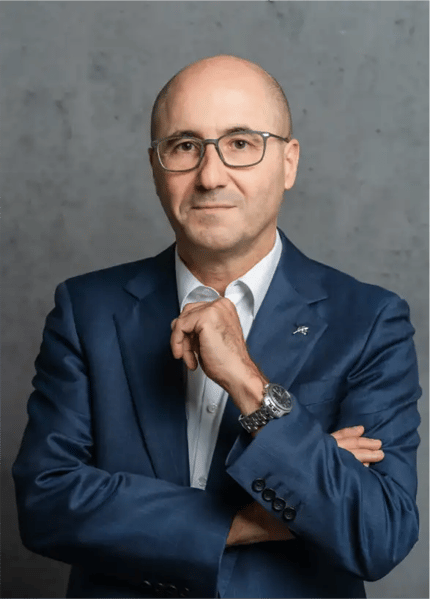
Diplômé de l’Université de Genève en gestion d’entreprises, avec une spécialisation en finance, Daniel Varela débute sa carrière en 1989 en tant que gérant obligataire. Il rejoint la Banque Piguet & Cie en 1999 comme Responsable de la gestion institutionnelle, tout en dirigeant l’analyse et la gestion obligataire de la Banque. En 2011, il prend la tête de la stratégie d’investissement et du département des investissements de Piguet Galland. En janvier 2012, il rejoint le Comité de Direction en tant que Chief Investment Officer.